
Ваша пенсия: как не дать инфляции её незаметно съесть
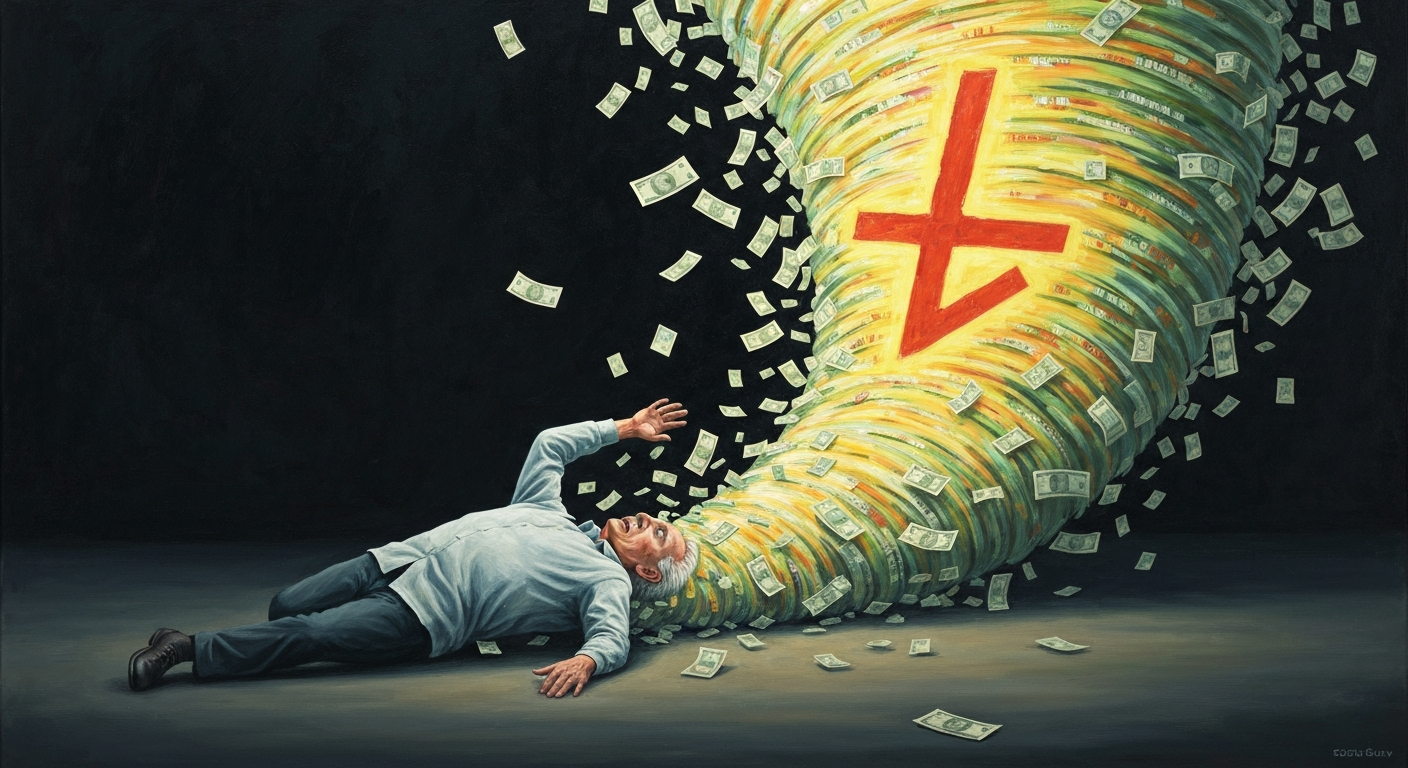
Дорогие читатели, знакомо ли вам это чувство? Вы получаете пенсию или другие выплаты, и вроде бы сумма кажется привычной. Но с каждым походом в магазин, с каждой оплатой счетов, вы замечаете, что на эти деньги удается купить всё меньше. Продукты дорожают, коммунальные услуги растут, а стоимость проезда постоянно меняется. Кажется, что деньги «тают» быстрее, чем вы их тратите, а накопления теряют свою силу. Это не иллюзия, это работа инфляции – невидимого, но очень прожорливого «едока» наших финансов.
Многие из нас привыкли считать, что деньги в банке или под матрасом – это самое надежное. Но сегодня это уже не так. Инфляция действительно съедает пенсию быстрее, чем кажется. Но не спешите расстраиваться! Сегодня я расскажу, почему это происходит и что можно сделать, чтобы защитить свои сбережения и обеспечить себе более стабильное будущее.
Почему эта тема важна после 50?
Для людей старшего поколения, достигших возраста 50+, эта тема приобретает особое значение. Во-первых, вы, вероятно, живете на фиксированный или ограниченный доход, где каждый рубль имеет больший вес. Пенсия индексируется, но часто это отстает от реального роста цен.
Во-вторых, время для «исправления ошибок» у нас становится меньше. Если в 30 лет можно было рискнуть, потерять и снова заработать, то после 50 хочется большей стабильности и предсказуемости. И, конечно, хочется, чтобы те накопления, которые вы берегли годами, не обесценились.
В-третьих, ставки по традиционным банковским вкладам зачастую едва покрывают инфляцию, а иногда и вовсе остаются ниже. Это означает, что ваши деньги, просто лежащие в банке, не только не приносят ощутимого дохода, но и теряют свою покупательную способность. Вы фактически «дарите» часть своих денег инфляции.
Как это работает простыми словами
Представьте, что у вас есть шоколадка. Год назад за 100 рублей вы могли купить большую плитку. Сегодня за те же 100 рублей вы, возможно, купите плитку поменьше или вовсе не любимую. Это и есть инфляция – снижение покупательной способности денег. Ваши 100 рублей год спустя «стоят» меньше, потому что на них можно купить меньше товаров и услуг.
Когда вы получаете пенсию, она индексируется. Но эта индексация – это как медленная ходьба, в то время как инфляция несется вперед на велосипеде. Разрыв между ними постоянно увеличивается.
Что же делать, чтобы ваши деньги не только не уменьшались, но и поспевали за «велосипедом»? Нужно, чтобы они «работали». Это не значит, что нужно рисковать всем. Речь идет о поиске таких способов хранения денег, которые позволяют им расти быстрее, чем тает их покупательная способность.
Например, если инфляция составляет 6% в год, а ваш вклад дает 4%, вы по факту теряете 2% покупательной способности своих денег. Ваша цель – найти инструменты, которые приносят хотя бы 7-8% годовых, чтобы быть в плюсе.
3 практических шага, чтобы защитить свои деньги
- 1. Проведите «ревизию» своих финансов и целей.
Прежде чем что-то менять, нужно понять, что у вас есть. Запишите все свои доходы и расходы за месяц. Это поможет увидеть, куда уходят деньги и где можно сэкономить. Посмотрите на свои накопления: сколько у вас на вкладах, сколько наличных, какие у вас есть ценности. Подумайте о своих целях: хотите ли вы поехать в отпуск, сделать ремонт, помочь детям или внукам? Знание своих финансов – это первый и самый важный шаг к их защите.
- 2. Изучите возможности для «защиты от инфляции».
Не обязательно становиться экспертом, чтобы понять основы. Есть несколько простых вариантов, которые могут помочь. Например, это могут быть банковские вклады с более высокими ставками (но всегда сравнивайте их с инфляцией). Еще один вариант – государственные облигации (например, ОФЗ), которые считаются одними из самых надежных инструментов в стране. Они приносят доход выше, чем многие вклады. Наконец, существуют паевые инвестиционные фонды (ПИФы), которые управляются профессионалами и могут вкладывать деньги в разные активы, обеспечивая диверсификацию и защиту от инфляции. Начните с изучения самого простого и понятного для вас.
- 3. Начните с малого и не спешите.
Нет нужды сразу переводить все свои сбережения куда-то. Начните с небольшой суммы. Отложите, например, 5-10 тысяч рублей, которые вы готовы попробовать «заставить работать». Посмотрите, как это работает, изучите информацию, задавайте вопросы. Главное – действовать спокойно и обдуманно. Никто не призывает вас рисковать последними деньгами. Цель – постепенно и безопасно увеличить свои сбережения.
Главные ошибки, которых стоит избегать
Даже с самыми благими намерениями можно допустить ошибки, которые дорого обойдутся. Вот три самые распространенные:
Ошибка 1: Откладывать «на потом» и надеяться, что все само наладится. Инфляция не ждет. Чем раньше вы начнете действовать, тем больше шансов защитить свои деньги. Многие говорят: «Я уже старый для этого», или «Мне и так хорошо». Но заботиться о себе и своем будущем никогда не поздно.
Ошибка 2: Доверять «быстрым схемам» и непроверенным советам. В интернете и по телефону часто предлагают «сверхдоходные» проекты с минимальными рисками. Помните: если предложение звучит слишком хорошо, чтобы быть правдой, скорее всего, это так и есть. Всегда проверяйте информацию и не спешите отдавать деньги незнакомым людям или в сомнительные организации.
Ошибка 3: Слишком консервативный подход, который не работает. Держать все деньги наличными или на вкладе, который приносит доход ниже инфляции, – это тоже риск. Риск потерять покупательную способность. Конечно, не стоит впадать в крайности, но и полная бездеятельность сегодня – это путь к обесцениванию накоплений.
Итог
Инфляция – это часть нашей экономической реальности, и игнорировать ее нельзя. Но вы не бессильны перед ней. У вас есть возможность взять контроль над своими финансами в свои руки. Не нужно быть финансовым гуру, чтобы начать защищать свои накопления. Достаточно проявить немного внимания, изучить доступные и понятные инструменты и начать действовать постепенно.
Помните, что каждый маленький шаг к финансовой грамотности – это большой шаг к уверенности в завтрашнем дне. Ваше спокойствие и благополучие – в ваших руках.
Что для вас самое сложное в управлении личными финансами сейчас?
Если вам интересно получить простой чек-лист для начала, напишите в комментариях слово «ПЛАН».
